
Fallbeispiele ·
Die Inventur zeigt, wo Ware verloren geht
Ein Filialbetrieb sah steigende Inventurdifferenzen, belegt war nichts. Heute sind die Ursachen getrennt und gezielt abgestellt.

Auf einen Blick
Kurz zusammengefasst
Ausgangslage
Ein Filialbetrieb mit mehreren Standorten verzeichnet steigende Inventurdifferenzen. Diebstahl wird vermutet, belegt ist nichts. Der Jahresabschluss weist Jahr für Jahr Wertberichtigungen aus.
Vorgehen
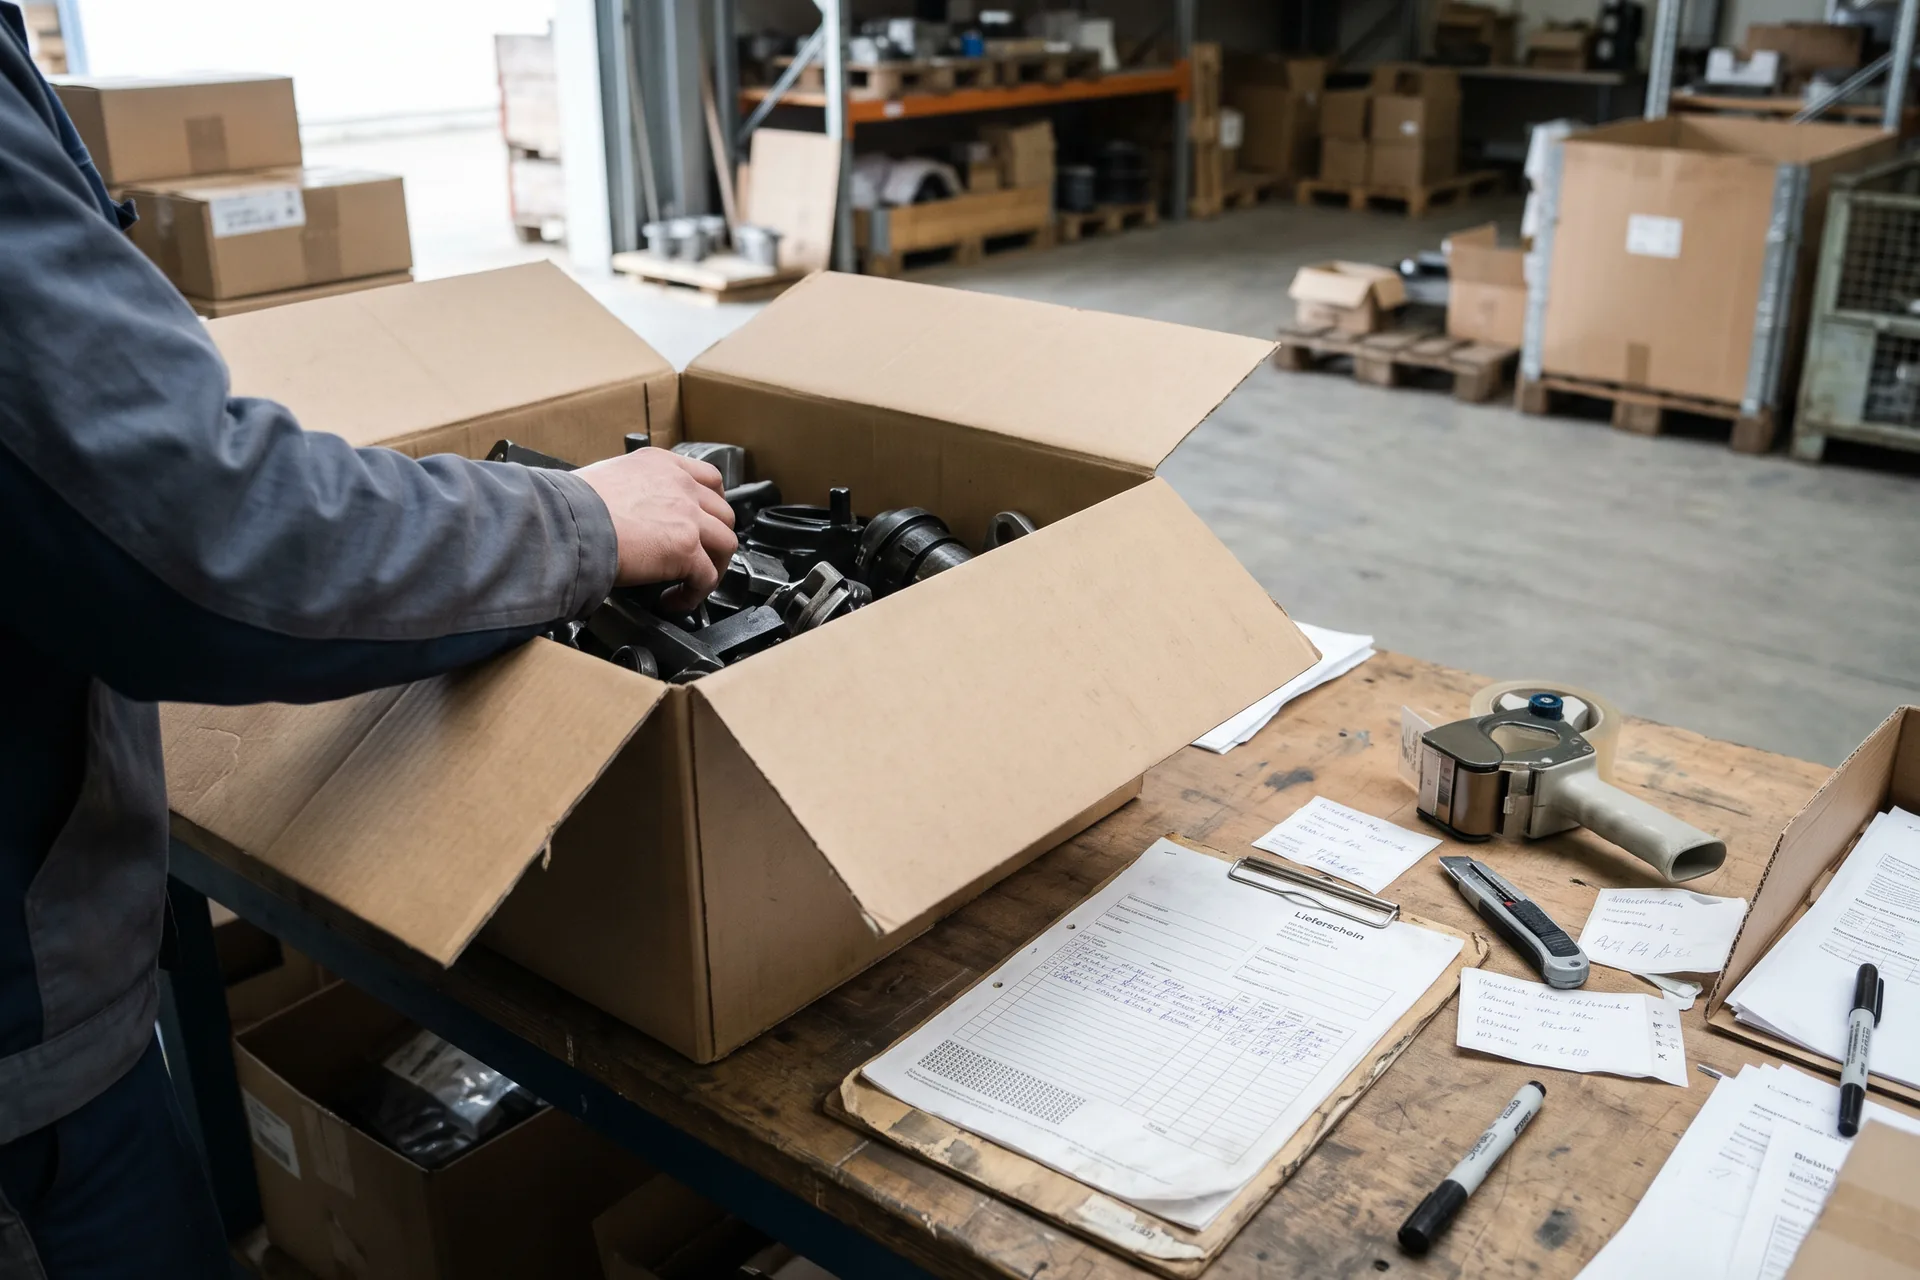
Wir haben die Differenzen nach Filiale, Warengruppe und Zeitraum aufgeschlüsselt und Wareneingang, Retouren und Buchungen abgeglichen. So ließen sich Erfassungsfehler, Lieferdifferenzen und Diebstahl trennen.
Kurz gesagt
Organisatorische Fehler sind abgestellt, im Wareneingang gibt es feste Kontrollpunkte. Maßnahmen gegen Diebstahl wirken gezielt, der Jahresabschluss bildet die Bestände richtig ab.