
Unternehmertum
Annuitätendarlehen
Beim Annuitätendarlehen zahlen Sie gleichbleibende Raten aus Zins und Tilgung. Der Zinsanteil sinkt mit der Zeit, der Tilgungsanteil steigt.
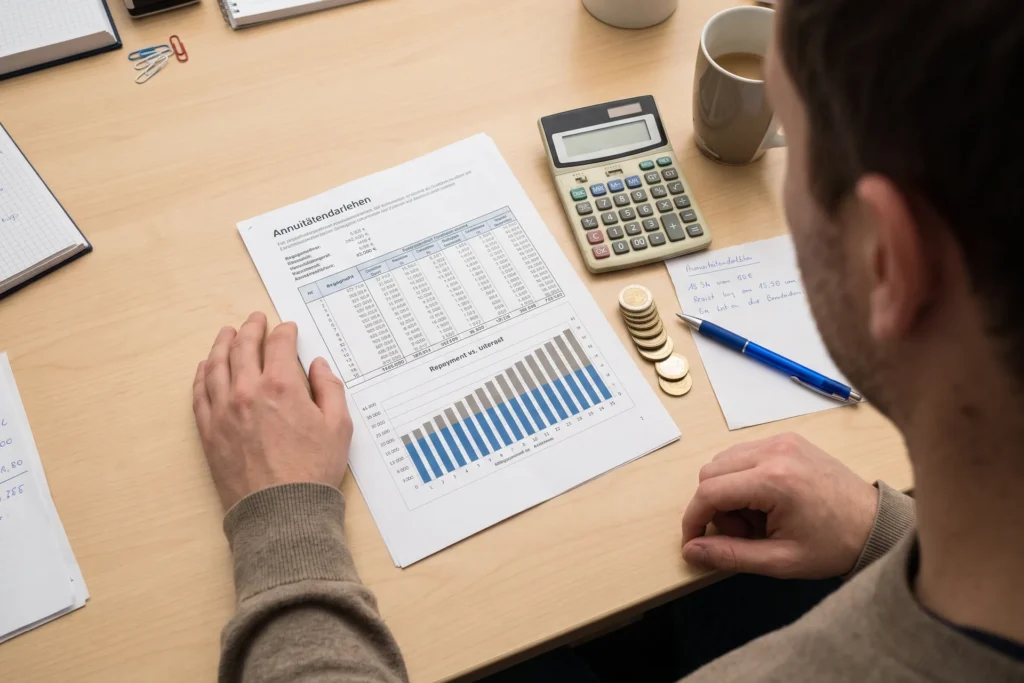
Ein Annuitätendarlehen ist ein Kredit, der in gleichbleibenden Raten zurückgezahlt wird. Jede Rate, die Annuität, besteht aus Zins und Tilgung. Weil die Restschuld mit jeder Zahlung sinkt, nimmt der Zinsanteil ab und der Tilgungsanteil zu. Für Investitions- und Immobilienkredite ist es eine übliche Form.
Für Sie heißt das: Die gleichbleibende Rate macht die Liquiditätsplanung einfach. Achten Sie auf die Dauer der Zinsbindung und die Restschuld an ihrem Ende. Bei gebundenem Sollzins können Sie nach § 489 BGB in jedem Fall zehn Jahre nach vollständigem Empfang des Darlehens mit einer Frist von sechs Monaten kündigen.
Beispiel: Ein Unternehmen finanziert eine Lagerhalle über ein Annuitätendarlehen mit langer Zinsbindung. Zehn Jahre nach der Auszahlung liegt das Zinsniveau deutlich niedriger. Die Geschäftsführung nutzt das gesetzliche Kündigungsrecht und schuldet zu günstigeren Konditionen um.
Auch bekannt als
- Annuitätenkredit

Einordnung
Vom Begriff zur Entscheidung
Ihre Lage zählt
Ob und wie der Begriff Sie betrifft, hängt von Ihrer Situation ab, etwa von Rechtsform, Größe oder Ihren Plänen.
Vorher entscheiden
Folgen lassen sich meist leichter vor einer Entscheidung gestalten als hinterher erklären.
Der Eintrag erklärt den Begriff, nicht Ihren Fall.
Was er für Ihre Entscheidung heißt, zeigt erst der Blick auf Ihre Verträge, Zahlen und Pläne. Steuern, Recht und Prüfung hängen dabei oft zusammen.

Uwe Lichteblau
Partner · Ihr Ansprechpartner bei NOW
Beratung
Situation besprechen
Sie möchten wissen, was der Begriff für Ihr Unternehmen bedeutet? Wir klären das mit Ihnen anhand Ihrer Situation.