
Pflichten und Fristen
Aufbewahrungsfristen
Bücher und Jahresabschlüsse bewahren Sie zehn Jahre auf, Buchungsbelege acht und Geschäftsbriefe sechs Jahre. Die Frist beginnt erst mit Ende des Kalenderjahres.
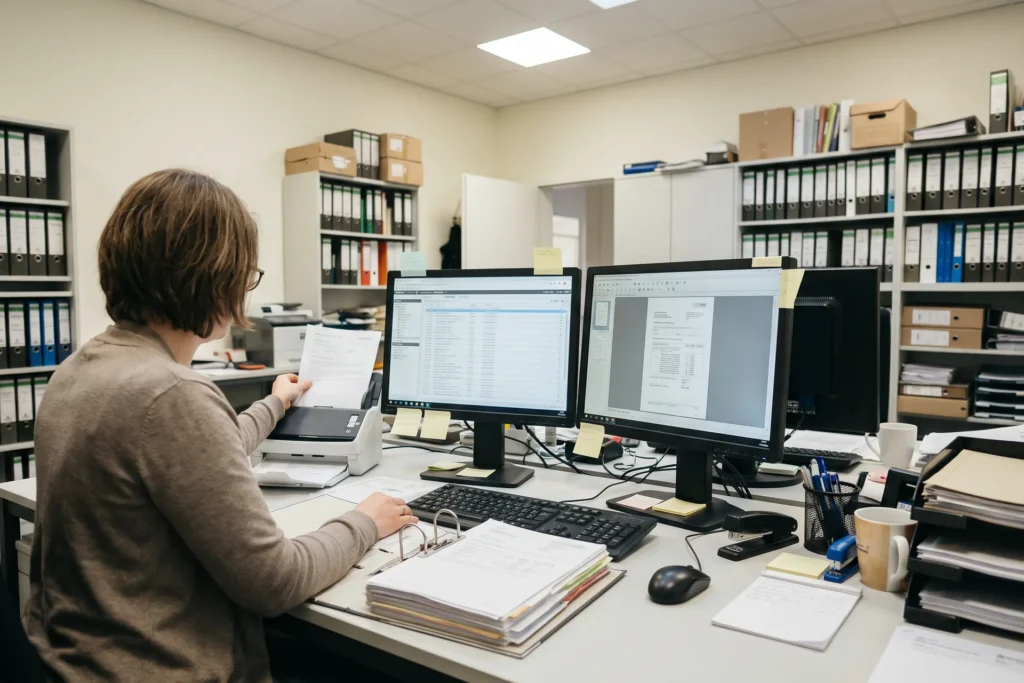
Aufbewahrungsfristen legen fest, wie lange Geschäftsunterlagen verfügbar bleiben müssen: zehn Jahre für Bücher und Jahresabschlüsse, acht Jahre für Buchungsbelege, sechs Jahre für Geschäftsbriefe.
Für Sie heißt das: Die Frist beginnt erst mit Ablauf des Jahres, in dem die letzte Eintragung erfolgt ist — faktisch also oft elf Jahre. Digital archivieren ist erlaubt, wenn die Unterlagen unveränderbar und lesbar bleiben. Vor jeder Entsorgungsaktion gilt: Laufende Prüfungen und offene Verfahren hemmen die Frist.
Beispiel: Den Jahresabschluss 2015, aufgestellt 2016, dürfen Sie frühestens Anfang 2027 vernichten — bei einer laufenden Betriebsprüfung auch dann nicht.
So steht es im Gesetz
Bücher, Aufzeichnungen, Inventare, Jahresabschlüsse und Buchungsbelege sind geordnet aufzubewahren (§ 147 AO). Die Frist beträgt für Bücher und Abschlüsse zehn Jahre, für Buchungsbelege acht Jahre und für empfangene Handels- und Geschäftsbriefe sechs Jahre.
Fundstelle: § 147 AO
Auch bekannt als
- Aufbewahrungspflicht

Einordnung
Vom Begriff zur Entscheidung
Ihre Lage zählt
Ob und wie der Begriff Sie betrifft, hängt von Ihrer Situation ab, etwa von Rechtsform, Größe oder Ihren Plänen.
Vorher entscheiden
Folgen lassen sich meist leichter vor einer Entscheidung gestalten als hinterher erklären.
Der Eintrag erklärt den Begriff, nicht Ihren Fall.
Was er für Ihre Entscheidung heißt, zeigt erst der Blick auf Ihre Verträge, Zahlen und Pläne. Steuern, Recht und Prüfung hängen dabei oft zusammen.

Uwe Lichteblau
Partner · Ihr Ansprechpartner bei NOW
Beratung
Situation besprechen
Sie möchten wissen, was der Begriff für Ihr Unternehmen bedeutet? Wir klären das mit Ihnen anhand Ihrer Situation.