
Steuern
Betriebsprüfung
Bei der Außenprüfung sieht das Finanzamt Buchführung, Verträge und Erklärungen mehrerer Jahre durch. Vollständige, geordnete Unterlagen prägen den Verlauf.
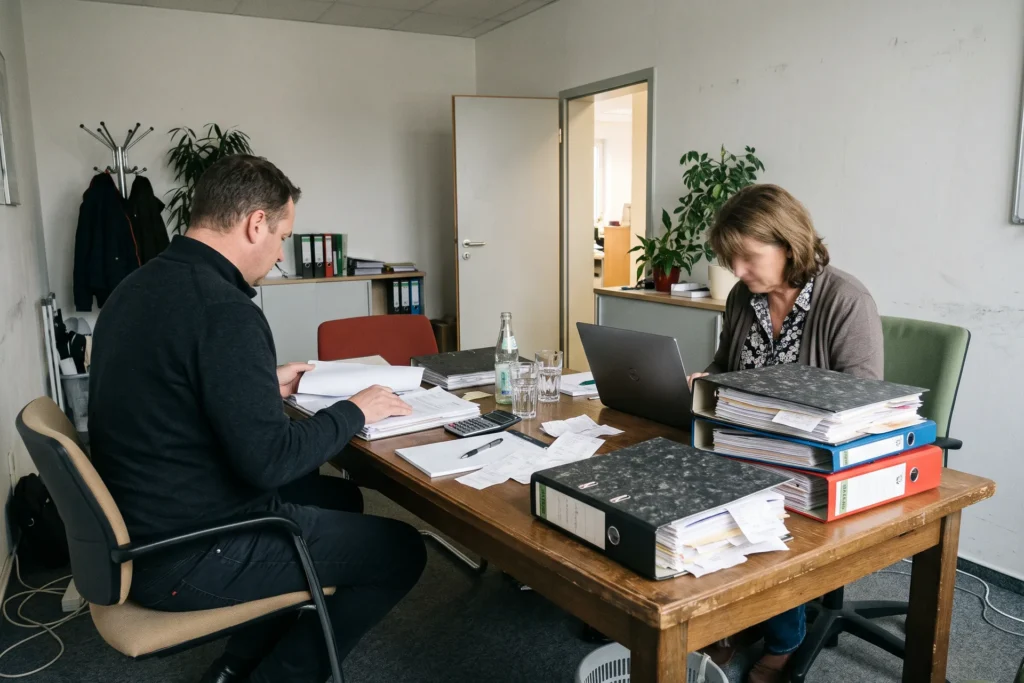
Die Betriebsprüfung ist die Außenprüfung des Finanzamts: Prüferinnen und Prüfer sehen Buchführung, Verträge und Steuererklärungen mehrerer Jahre durch. Angekündigt wird sie mit einer schriftlichen Prüfungsanordnung, die Umfang und Zeitraum festlegt.
Für Sie heißt das: Gute Vorbereitung prägt den Verlauf. Vollständige, GoBD-konforme Unterlagen, eine benannte Ansprechperson und ein geklärter Datenzugriff nehmen Druck aus der Prüfung. Auskünfte geben Sie am besten abgestimmt mit Ihrer steuerlichen Beratung, denn jede Aussage fließt in das Ergebnis ein.
Beispiel: Ein Handwerksbetrieb erhält die Prüfungsanordnung für drei Jahre. Vor dem ersten Termin werden Bewirtungsbelege, Fahrtenbuch und Verträge mit Angehörigen geordnet. Fragen lassen sich dann mit Belegen beantworten statt aus der Erinnerung.
So steht es im Gesetz
Die Außenprüfung ist bei Steuerpflichtigen, die einen gewerblichen oder land- und forstwirtschaftlichen Betrieb unterhalten oder freiberuflich tätig sind, zulässig (§ 193 AO). Umfang und Zeitraum bestimmt die Prüfungsanordnung.
Fundstelle: §§ 193 ff. AO
Auch bekannt als
- Außenprüfung
- Steuerprüfung

Einordnung
Vom Begriff zur Entscheidung
Ihre Lage zählt
Ob und wie der Begriff Sie betrifft, hängt von Ihrer Situation ab, etwa von Rechtsform, Größe oder Ihren Plänen.
Vorher entscheiden
Folgen lassen sich meist leichter vor einer Entscheidung gestalten als hinterher erklären.
Der Eintrag erklärt den Begriff, nicht Ihren Fall.
Was er für Ihre Entscheidung heißt, zeigt erst der Blick auf Ihre Verträge, Zahlen und Pläne. Steuern, Recht und Prüfung hängen dabei oft zusammen.

Uwe Lichteblau
Partner · Ihr Ansprechpartner bei NOW
Beratung
Situation besprechen
Sie möchten wissen, was der Begriff für Ihr Unternehmen bedeutet? Wir klären das mit Ihnen anhand Ihrer Situation.