
Steuern
Betriebsveranstaltung
Für bis zu zwei Feiern im Jahr bleiben je Teilnehmer 110 Euro steuerfrei. Nur der Betrag darüber wird versteuert, auf Wunsch pauschal mit 25 Prozent.
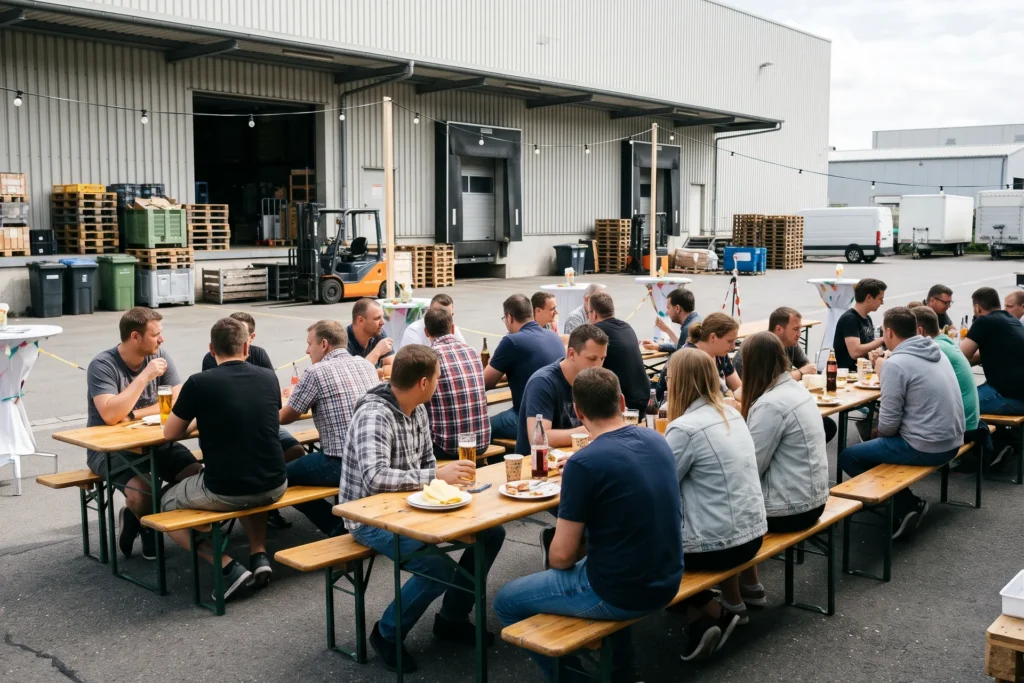
Sommerfest und Weihnachtsfeier sind bis 110 Euro pro Kopf und Veranstaltung steuerfrei — für maximal zwei Betriebsveranstaltungen im Jahr. Der Betrag ist ein Freibetrag: Nur der übersteigende Teil wird steuerpflichtig.
Für Sie heißt das: In die 110 Euro fließt alles ein — Essen, Getränke, Raum, Musik, auch die Kosten für Begleitpersonen werden dem Mitarbeiter zugerechnet. Den steuerpflichtigen Rest können Sie pauschal mit 25 Prozent versteuern, damit beim Team nichts hängen bleibt.
Beispiel: Ihre Weihnachtsfeier kostet 140 Euro pro Person. 110 Euro bleiben steuerfrei, die 30 Euro Rest versteuern Sie pauschal — 7,50 Euro je Mitarbeiter.
So steht es im Gesetz
Zuwendungen des Arbeitgebers an seine Arbeitnehmer anlässlich von Betriebsveranstaltungen gehören nicht zum Arbeitslohn, soweit sie den Freibetrag von 110 Euro je Veranstaltung und teilnehmendem Arbeitnehmer nicht übersteigen; dies gilt für bis zu zwei Veranstaltungen jährlich (§ 19 Abs. 1 Satz 1 Nr. 1a EStG).
Fundstelle: § 19 Abs. 1 Nr. 1a EStG
Auch bekannt als
- Weihnachtsfeier
- 110-Euro-Freibetrag
- Firmenfeier

Einordnung
Vom Begriff zur Entscheidung
Ihre Lage zählt
Ob und wie der Begriff Sie betrifft, hängt von Ihrer Situation ab, etwa von Rechtsform, Größe oder Ihren Plänen.
Vorher entscheiden
Folgen lassen sich meist leichter vor einer Entscheidung gestalten als hinterher erklären.
Der Eintrag erklärt den Begriff, nicht Ihren Fall.
Was er für Ihre Entscheidung heißt, zeigt erst der Blick auf Ihre Verträge, Zahlen und Pläne. Steuern, Recht und Prüfung hängen dabei oft zusammen.

Uwe Lichteblau
Partner · Ihr Ansprechpartner bei NOW
Beratung
Situation besprechen
Sie möchten wissen, was der Begriff für Ihr Unternehmen bedeutet? Wir klären das mit Ihnen anhand Ihrer Situation.