
Steuern
Bewirtungskosten
Geschäftsessen mindern Ihren Gewinn zu 70 Prozent, die Vorsteuer ist voll abziehbar. Voraussetzung ist ein vollständiger Beleg mit Anlass und Teilnehmern.
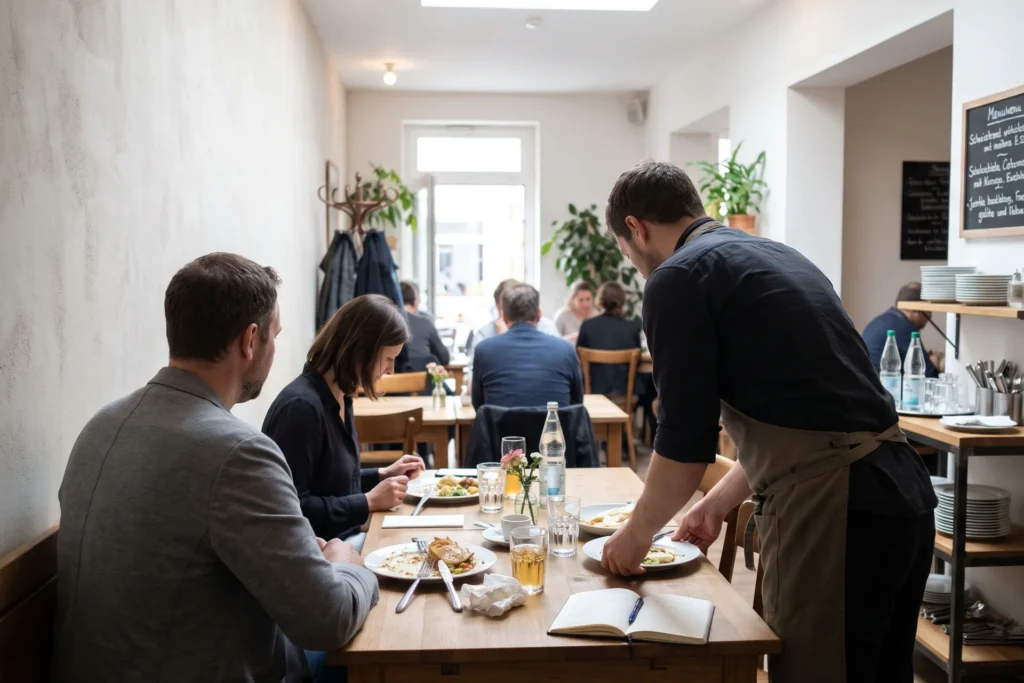
Bewirtungskosten sind Ausgaben für Geschäftsessen mit Kunden, Lieferanten oder anderen Geschäftspartnern. Als Betriebsausgabe abziehbar sind 70 Prozent der angemessenen Kosten, die Vorsteuer ziehen Sie dagegen voll ab. Seit 2026 gilt für Speisen im Restaurant der ermäßigte Umsatzsteuersatz von 7 Prozent, für Getränke weiter 19 Prozent.
Für Sie heißt das: Ohne ordnungsgemäßen Nachweis streicht die Prüfung den Abzug. Anlass und Teilnehmer gehören auf den Bewirtungsbeleg, dazu die maschinell erstellte Rechnung des Restaurants. Füllen Sie die Angaben direkt nach dem Essen aus, nicht Monate später.
Beispiel: Sie laden einen Kunden zum Essen ein. Auf der Rechnung stehen Speisen mit 7 Prozent und Getränke mit 19 Prozent. Sie ergänzen Anlass und Teilnehmer, buchen 70 Prozent als Betriebsausgabe und ziehen die ausgewiesene Vorsteuer vollständig ab.
So steht es im Gesetz
Aufwendungen für die Bewirtung von Personen aus geschäftlichem Anlass dürfen den Gewinn nur in Höhe von 70 Prozent mindern, soweit sie angemessen und nachgewiesen sind (§ 4 Abs. 5 Satz 1 Nr. 2 EStG).
Fundstelle: § 4 Abs. 5 Nr. 2 EStG
Auch bekannt als
- Bewirtungsbeleg
- Geschäftsessen

Einordnung
Vom Begriff zur Entscheidung
Ihre Lage zählt
Ob und wie der Begriff Sie betrifft, hängt von Ihrer Situation ab, etwa von Rechtsform, Größe oder Ihren Plänen.
Vorher entscheiden
Folgen lassen sich meist leichter vor einer Entscheidung gestalten als hinterher erklären.
Der Eintrag erklärt den Begriff, nicht Ihren Fall.
Was er für Ihre Entscheidung heißt, zeigt erst der Blick auf Ihre Verträge, Zahlen und Pläne. Steuern, Recht und Prüfung hängen dabei oft zusammen.

Uwe Lichteblau
Partner · Ihr Ansprechpartner bei NOW
Beratung
Situation besprechen
Sie möchten wissen, was der Begriff für Ihr Unternehmen bedeutet? Wir klären das mit Ihnen anhand Ihrer Situation.