
Pflichten und Fristen
Dauerfristverlängerung
Auf Antrag geben Sie die Umsatzsteuer-Voranmeldung einen Monat später ab. Monatszahler leisten dafür eine Sondervorauszahlung, die am Jahresende verrechnet wird.
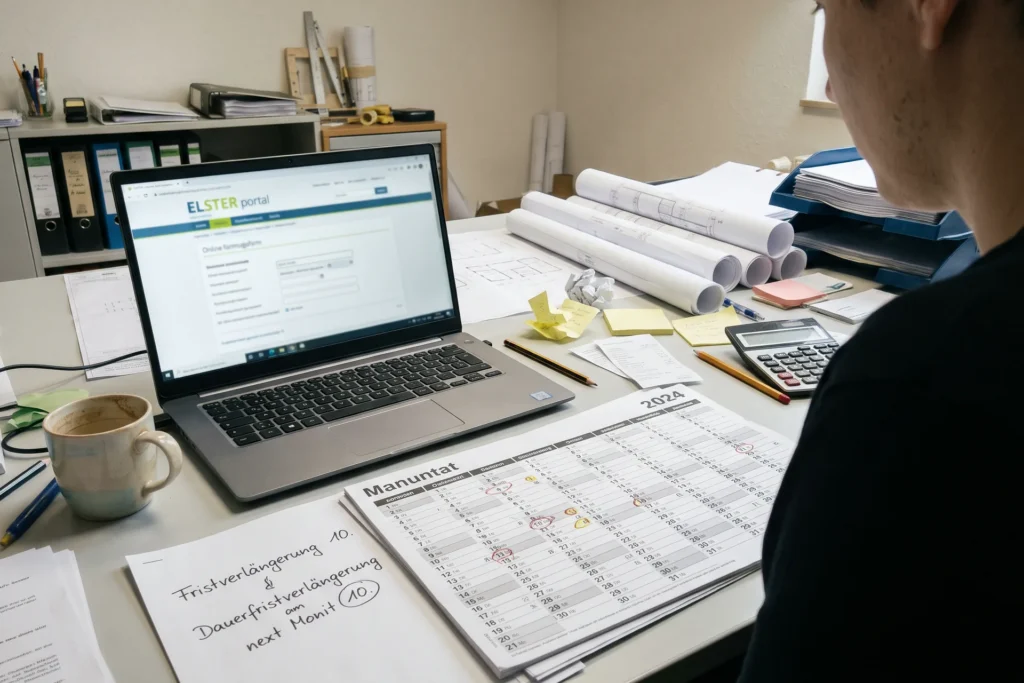
Mit der Dauerfristverlängerung gewinnen Sie bei der Umsatzsteuer-Voranmeldung einen Monat mehr Zeit: Statt zum 10. des Folgemonats melden Sie erst einen Monat später. Monatszahler leisten dafür eine Sondervorauszahlung von einem Elftel der Vorjahressteuer.
Für Sie heißt das: weniger Termindruck in der Buchhaltung — die Belege können vollständig vorliegen, bevor gemeldet wird. Die Sondervorauszahlung wird am Jahresende verrechnet, kostet also dauerhaft nichts.
Beispiel: Die Voranmeldung für Januar wäre am 10. Februar fällig. Mit Dauerfristverlängerung haben Sie bis zum 10. März Zeit — Monat für Monat, das ganze Jahr.
So steht es im Gesetz
Das Finanzamt hat dem Unternehmer auf Antrag die Fristen für die Übermittlung der Voranmeldungen und die Entrichtung der Vorauszahlungen um einen Monat zu verlängern (§§ 46 bis 48 UStDV). Bei monatlicher Abgabe ist eine Sondervorauszahlung von einem Elftel der Vorjahressteuer zu leisten.
Fundstelle: §§ 46–48 UStDV
Auch bekannt als
- Fristverlängerung Umsatzsteuer
- Sondervorauszahlung

Einordnung
Vom Begriff zur Entscheidung
Ihre Lage zählt
Ob und wie der Begriff Sie betrifft, hängt von Ihrer Situation ab, etwa von Rechtsform, Größe oder Ihren Plänen.
Vorher entscheiden
Folgen lassen sich meist leichter vor einer Entscheidung gestalten als hinterher erklären.
Der Eintrag erklärt den Begriff, nicht Ihren Fall.
Was er für Ihre Entscheidung heißt, zeigt erst der Blick auf Ihre Verträge, Zahlen und Pläne. Steuern, Recht und Prüfung hängen dabei oft zusammen.

Uwe Lichteblau
Partner · Ihr Ansprechpartner bei NOW
Beratung
Situation besprechen
Sie möchten wissen, was der Begriff für Ihr Unternehmen bedeutet? Wir klären das mit Ihnen anhand Ihrer Situation.