
Steuern
Fahrtenbuch
Statt der 1-%-Regelung versteuern Sie nur den tatsächlichen Privatanteil des Firmenwagens. Voraussetzung ist ein lückenloses, zeitnah geführtes Fahrtenbuch.
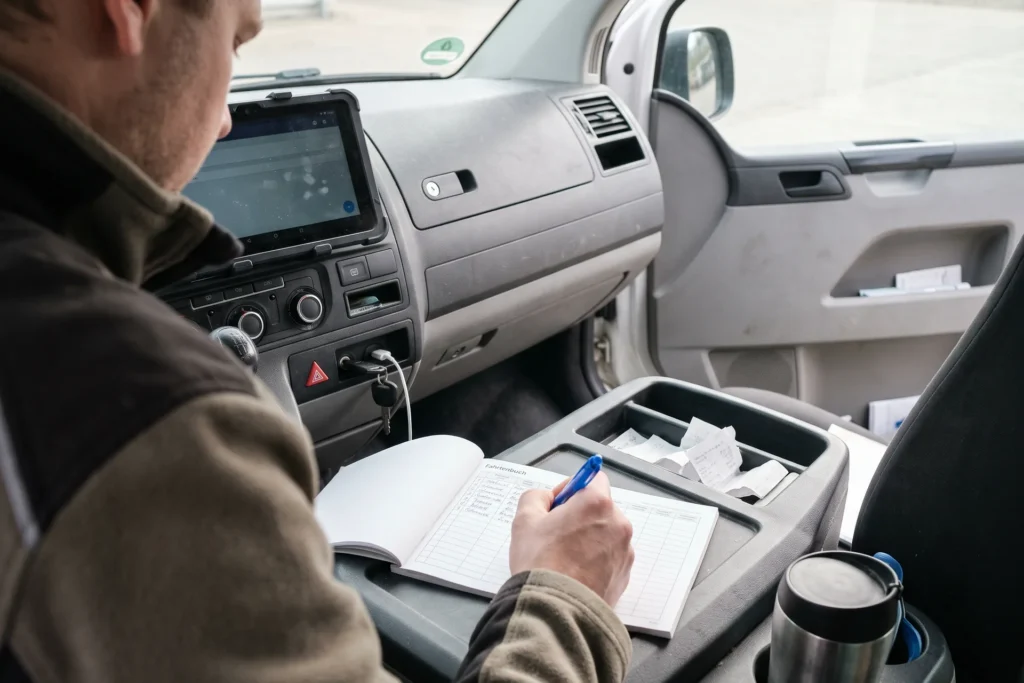
Das Fahrtenbuch ist die Alternative zur 1-%-Regelung: Sie dokumentieren jede Fahrt und versteuern nur den tatsächlichen Privatanteil der Fahrzeugkosten.
Für Sie heißt das: Das Finanzamt akzeptiert nur lückenlose, zeitnahe Aufzeichnungen — Datum, Ziel, Zweck, Kilometerstand. Eine nachträglich erstellte Excel-Liste fliegt bei der Prüfung raus, dann gilt rückwirkend die teurere Pauschale. Elektronische Fahrtenbücher nehmen viel Arbeit ab.
Beispiel: Ihr Wagen kostet 12.000 Euro im Jahr, das Fahrtenbuch weist 10 Prozent Privatfahrten aus: 1.200 Euro geldwerter Vorteil — statt 6.000 Euro über die 1-%-Regelung bei 50.000 Euro Listenpreis.
So steht es im Gesetz
Die private Nutzung kann abweichend von der 1-%-Regelung mit den auf die Privatfahrten entfallenden Aufwendungen angesetzt werden, wenn die Aufwendungen durch Belege und das Verhältnis der Fahrten durch ein ordnungsgemäßes Fahrtenbuch nachgewiesen werden (§ 6 Abs. 1 Nr. 4 Satz 3 EStG).
Fundstelle: § 6 Abs. 1 Nr. 4 EStG
Auch bekannt als
- Fahrtenbuchmethode
- elektronisches Fahrtenbuch

Einordnung
Vom Begriff zur Entscheidung
Ihre Lage zählt
Ob und wie der Begriff Sie betrifft, hängt von Ihrer Situation ab, etwa von Rechtsform, Größe oder Ihren Plänen.
Vorher entscheiden
Folgen lassen sich meist leichter vor einer Entscheidung gestalten als hinterher erklären.
Der Eintrag erklärt den Begriff, nicht Ihren Fall.
Was er für Ihre Entscheidung heißt, zeigt erst der Blick auf Ihre Verträge, Zahlen und Pläne. Steuern, Recht und Prüfung hängen dabei oft zusammen.

Uwe Lichteblau
Partner · Ihr Ansprechpartner bei NOW
Beratung
Situation besprechen
Sie möchten wissen, was der Begriff für Ihr Unternehmen bedeutet? Wir klären das mit Ihnen anhand Ihrer Situation.