
Steuern
Grunderwerbsteuer
Steuer auf den Erwerb von Grundstücken und Gebäuden, in Bayern 3,5 Prozent des Kaufpreises (Stand 2026). Sie gehört zu den Kaufnebenkosten.
Die Grunderwerbsteuer fällt beim Erwerb von Grundstücken und Gebäuden an. Den Satz legen die Länder fest: In Bayern beträgt er 3,5 Prozent der Gegenleistung, in anderen Ländern bis zu 6,5 Prozent (Stand 2026).
Für Sie heißt das: Die Steuer gehört zu den Erwerbsnebenkosten, die Banken oft nicht oder nur teilweise mitfinanzieren. Planen Sie sie in den Eigenkapitalbedarf ein. Mitverkauftes bewegliches Inventar kann im Vertrag mit einem angemessenen Wert gesondert ausgewiesen werden und gehört dann nicht zur Bemessungsgrundlage. Erwerbe zwischen Ehegatten und von Verwandten in gerader Linie sind befreit.
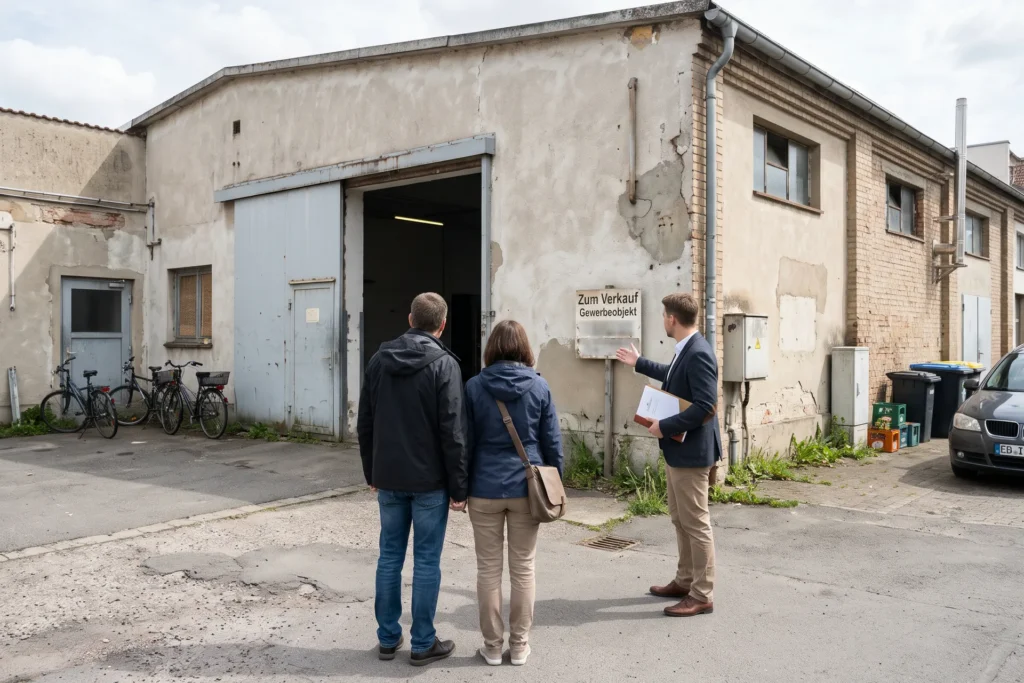
Beispiel: Sie kaufen in Oberfranken eine Gewerbehalle mit mitverkauften Regalsystemen. Weist der Kaufvertrag die Regale mit einem nachvollziehbaren Wert gesondert aus, berechnet das Finanzamt die Steuer nur auf den Preis für Grundstück und Gebäude.
So steht es im Gesetz
Der Grunderwerbsteuer unterliegen Rechtsvorgänge, die sich auf inländische Grundstücke beziehen, insbesondere Kaufverträge (§ 1 GrEStG). Der Steuersatz beträgt 3,5 Prozent, soweit die Länder keinen abweichenden Satz bestimmen (§ 11 GrEStG).
Fundstelle: § 1 GrEStG
Auch bekannt als
- GrESt

Einordnung
Vom Begriff zur Entscheidung
Ihre Lage zählt
Ob und wie der Begriff Sie betrifft, hängt von Ihrer Situation ab, etwa von Rechtsform, Größe oder Ihren Plänen.
Vorher entscheiden
Folgen lassen sich meist leichter vor einer Entscheidung gestalten als hinterher erklären.
Der Eintrag erklärt den Begriff, nicht Ihren Fall.
Was er für Ihre Entscheidung heißt, zeigt erst der Blick auf Ihre Verträge, Zahlen und Pläne. Steuern, Recht und Prüfung hängen dabei oft zusammen.

Uwe Lichteblau
Partner · Ihr Ansprechpartner bei NOW
Beratung
Situation besprechen
Sie möchten wissen, was der Begriff für Ihr Unternehmen bedeutet? Wir klären das mit Ihnen anhand Ihrer Situation.