
Wirtschaftsprüfung
GuV
Die Gewinn- und Verlustrechnung stellt Erträge und Aufwendungen des Geschäftsjahres gegenüber. Sie zeigt, was Ihr Unternehmen verdient hat und woher das Ergebnis kommt.
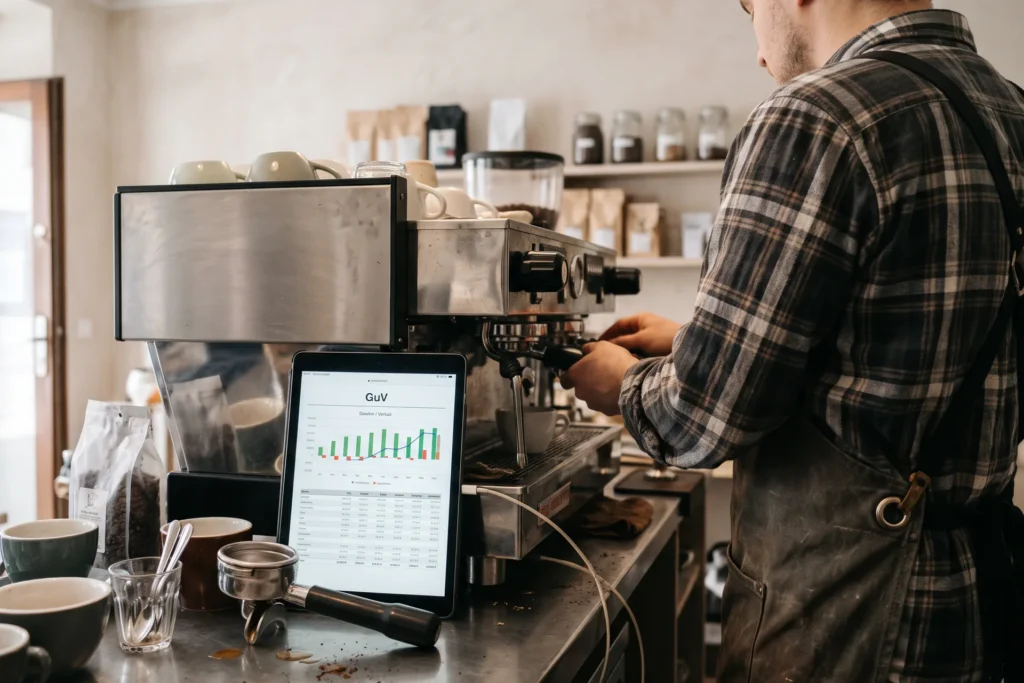
Die GuV (Gewinn- und Verlustrechnung) zeigt, was Ihr Unternehmen im Geschäftsjahr verdient hat: alle Erträge minus alle Aufwendungen, vom Umsatz bis zum Jahresüberschuss.
Für Sie heißt das: Die GuV ist die Jahresperspektive dessen, was die BWA monatlich zeigt — aber vollständig, mit Abschreibungen, Rückstellungen und Abgrenzungen. Lesen Sie sie stufenweise: Rohertrag, Personalquote, Betriebsergebnis — dort werden Stellschrauben sichtbar.
Beispiel: 1,2 Millionen Euro Umsatz, 400.000 Euro Materialaufwand, 450.000 Euro Personal, 250.000 Euro sonstige Kosten und Abschreibungen: 100.000 Euro Jahresüberschuss — eine Umsatzrendite von gut 8 Prozent.
So steht es im Gesetz
Gewinn- und Verlustrechnung — Gegenüberstellung der Aufwendungen und Erträge des Geschäftsjahrs als Bestandteil des Jahresabschlusses (§ 242 Abs. 2 HGB); die Gliederung richtet sich nach § 275 HGB.
Fundstelle: § 275 HGB
Auch bekannt als
- Gewinn- und Verlustrechnung
- Erfolgsrechnung

Einordnung
Vom Begriff zur Entscheidung
Ihre Lage zählt
Ob und wie der Begriff Sie betrifft, hängt von Ihrer Situation ab, etwa von Rechtsform, Größe oder Ihren Plänen.
Vorher entscheiden
Folgen lassen sich meist leichter vor einer Entscheidung gestalten als hinterher erklären.
Der Eintrag erklärt den Begriff, nicht Ihren Fall.
Was er für Ihre Entscheidung heißt, zeigt erst der Blick auf Ihre Verträge, Zahlen und Pläne. Steuern, Recht und Prüfung hängen dabei oft zusammen.

Uwe Lichteblau
Partner · Ihr Ansprechpartner bei NOW
Beratung
Situation besprechen
Sie möchten wissen, was der Begriff für Ihr Unternehmen bedeutet? Wir klären das mit Ihnen anhand Ihrer Situation.