
Steuern
Innergemeinschaftliche Lieferung
Warenlieferung an ein Unternehmen in einem anderen EU-Staat. Steuerfrei nur mit gültiger USt-IdNr. des Kunden, Nachweis der Beförderung und Zusammenfassender Meldung.
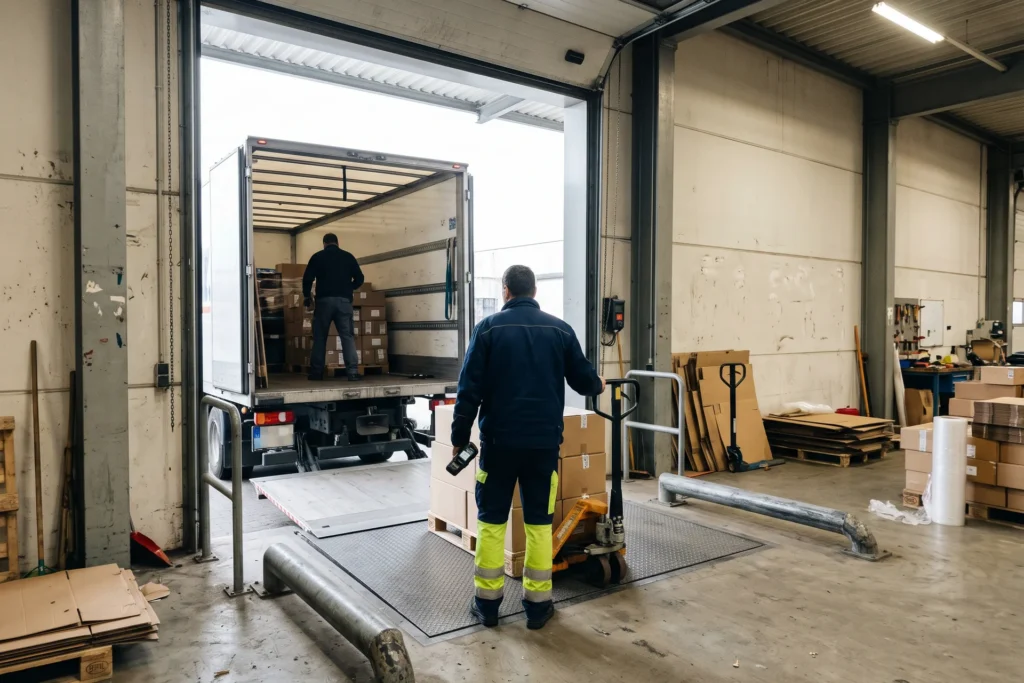
Eine innergemeinschaftliche Lieferung ist der steuerfreie Warenverkauf an Unternehmen in anderen EU-Ländern: Sie liefern netto, der Käufer versteuert den Erwerb in seinem Land.
Für Sie heißt das: Die Steuerfreiheit gibt es nur gegen Nachweise — gültige USt-IdNr. des Kunden, Gelangensbestätigung, Meldung in der Zusammenfassenden Meldung. Fehlt ein Baustein, kann das Finanzamt die Umsatzsteuer nachfordern.
Beispiel: Sie verkaufen Maschinenteile für 40.000 Euro an einen Kunden in Italien. Mit geprüfter USt-IdNr. und Gelangensbestätigung bleibt die Lieferung steuerfrei — ohne diese Nachweise drohen 7.600 Euro Nachzahlung.
So steht es im Gesetz
Eine innergemeinschaftliche Lieferung ist steuerfrei, wenn der Gegenstand in das übrige Gemeinschaftsgebiet gelangt und der Abnehmer die Lieferung mit gültiger USt-IdNr. für sein Unternehmen erwirbt (§ 6a UStG).
Fundstelle: § 6a UStG
Auch bekannt als
- EU-Lieferung
- steuerfreie Lieferung in die EU

Einordnung
Vom Begriff zur Entscheidung
Ihre Lage zählt
Ob und wie der Begriff Sie betrifft, hängt von Ihrer Situation ab, etwa von Rechtsform, Größe oder Ihren Plänen.
Vorher entscheiden
Folgen lassen sich meist leichter vor einer Entscheidung gestalten als hinterher erklären.
Der Eintrag erklärt den Begriff, nicht Ihren Fall.
Was er für Ihre Entscheidung heißt, zeigt erst der Blick auf Ihre Verträge, Zahlen und Pläne. Steuern, Recht und Prüfung hängen dabei oft zusammen.

Uwe Lichteblau
Partner · Ihr Ansprechpartner bei NOW
Beratung
Situation besprechen
Sie möchten wissen, was der Begriff für Ihr Unternehmen bedeutet? Wir klären das mit Ihnen anhand Ihrer Situation.