
Wirtschaftsprüfung
Jahresabschluss
Bilanz und Gewinn- und Verlustrechnung zum Geschäftsjahr, bei Kapitalgesellschaften mit Anhang. Er ist Grundlage für Steuern, Bankgespräche und Ausschüttungen.
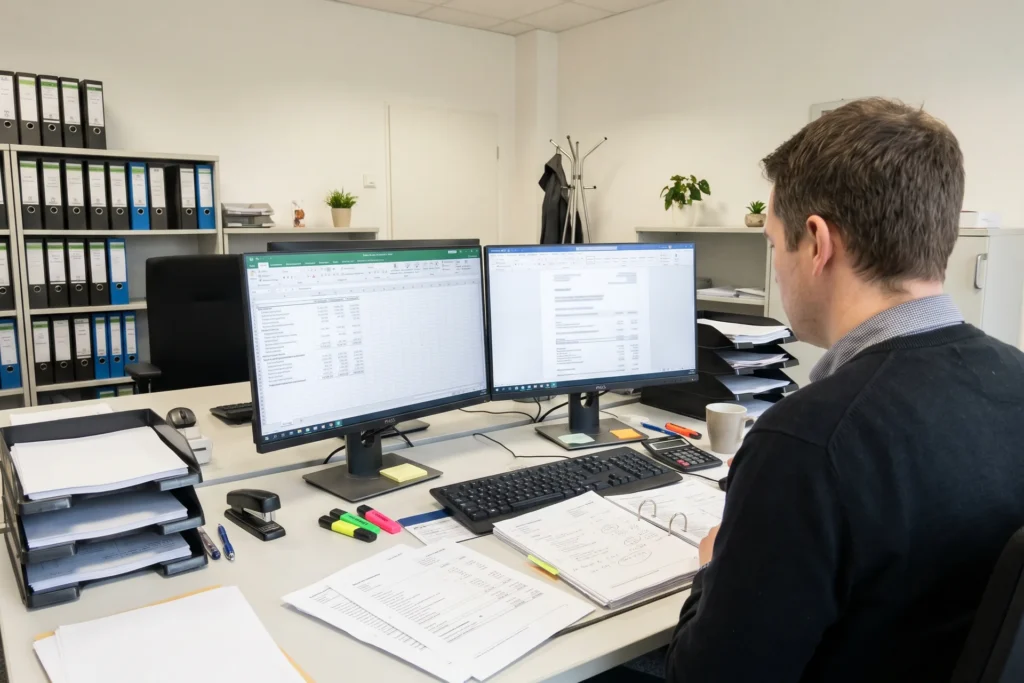
Der Jahresabschluss ist das Zahlenwerk zum Ende des Geschäftsjahres: Bilanz und Gewinn- und Verlustrechnung, bei Kapitalgesellschaften ergänzt um den Anhang. Er ist Grundlage für Steuererklärungen, Bankgespräche und Gewinnverwendung.
Für Sie heißt das: Bei der Aufstellung fallen Entscheidungen über Abschreibungen, Rückstellungen und Bewertungen, die das Ergebnis des Jahres prägen. Kapitalgesellschaften und GmbH & Co. KGs müssen den Abschluss zudem beim Unternehmensregister offenlegen. Wer das versäumt, riskiert ein Ordnungsgeld, das grundsätzlich bei 2.500 Euro beginnt.
Beispiel: Vor der Aufstellung besprechen Sie einen absehbaren Gewährleistungsfall aus dem abgelaufenen Jahr. Bilden Sie dafür eine Rückstellung, mindert sie das Ergebnis des Jahres, in dem der Fall verursacht wurde.
So steht es im Gesetz
Der Jahresabschluss besteht aus Bilanz und Gewinn- und Verlustrechnung (§ 242 Abs. 3 HGB); bei Kapitalgesellschaften ist er um einen Anhang zu erweitern (§ 264 HGB) und offenzulegen (§ 325 HGB).
Fundstelle: §§ 242 ff. HGB
Auch bekannt als
- Abschluss
- Jahresabschlusserstellung

Einordnung
Vom Begriff zur Entscheidung
Ihre Lage zählt
Ob und wie der Begriff Sie betrifft, hängt von Ihrer Situation ab, etwa von Rechtsform, Größe oder Ihren Plänen.
Vorher entscheiden
Folgen lassen sich meist leichter vor einer Entscheidung gestalten als hinterher erklären.
Der Eintrag erklärt den Begriff, nicht Ihren Fall.
Was er für Ihre Entscheidung heißt, zeigt erst der Blick auf Ihre Verträge, Zahlen und Pläne. Steuern, Recht und Prüfung hängen dabei oft zusammen.

Uwe Lichteblau
Partner · Ihr Ansprechpartner bei NOW
Beratung
Situation besprechen
Sie möchten wissen, was der Begriff für Ihr Unternehmen bedeutet? Wir klären das mit Ihnen anhand Ihrer Situation.