
Pflichten und Fristen
Mitteilungspflicht für Kassen
Elektronische Kassen mit TSE müssen Sie dem Finanzamt melden. Anschaffung und Außerbetriebnahme sind jeweils innerhalb eines Monats mitzuteilen.
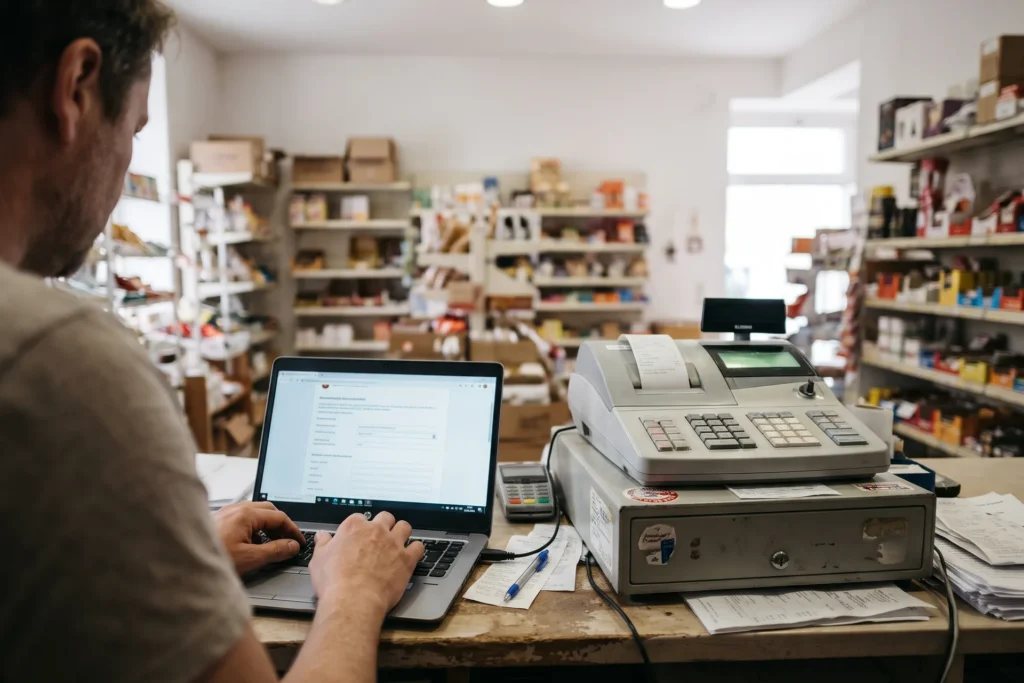
Die Mitteilungspflicht nach § 146a Abs. 4 AO verlangt, dass Unternehmen ihre elektronischen Kassen beim Finanzamt anmelden. Gemeldet werden unter anderem die Art der TSE, Art, Anzahl und Seriennummer der Systeme sowie Anschaffungs- und Außerbetriebnahmedatum. Die Meldung läuft elektronisch über Mein ELSTER oder eine kompatible Software, getrennt für jede Betriebsstätte.
Für Sie heißt das: Jede neue, geleaste oder ausgemusterte Kasse löst innerhalb eines Monats eine Meldung aus. Auch Untergang oder Abhandenkommen eines Geräts gilt als Außerbetriebnahme. Das Finanzamt kennt damit Ihren Kassenbestand und kann ihn bei Nachschau und Prüfung mit dem vergleichen, was im Betrieb steht.
Beispiel: Ein Handelsbetrieb mit zwei Filialen tauscht in einer Filiale die Kassen aus. Die neuen Geräte werden angemeldet, die alten bleiben in der Meldung stehen. Bei der nächsten Prüfung passt der gemeldete Bestand nicht zur Realität. Eine Abmeldung zum Austausch hätte den Widerspruch vermieden.
So steht es im Gesetz
Wer aufzeichnungspflichtige Geschäftsvorfälle oder andere Vorgänge mit Hilfe eines elektronischen Aufzeichnungssystems im Sinne des Absatzes 1 erfasst, hat dem … zuständigen Finanzamt … mitzuteilen: … Die Mitteilung nach Satz 1 ist innerhalb eines Monats nach Anschaffung oder Außerbetriebnahme des elektronischen Aufzeichnungssystems zu erstatten.
Fundstelle: § 146a Abs. 4 AO
Auch bekannt als
- Kassenmeldung
- Meldepflicht für Kassen
- Mitteilung nach § 146a Abs. 4 AO

Einordnung
Vom Begriff zur Entscheidung
Ihre Lage zählt
Ob und wie der Begriff Sie betrifft, hängt von Ihrer Situation ab, etwa von Rechtsform, Größe oder Ihren Plänen.
Vorher entscheiden
Folgen lassen sich meist leichter vor einer Entscheidung gestalten als hinterher erklären.
Der Eintrag erklärt den Begriff, nicht Ihren Fall.
Was er für Ihre Entscheidung heißt, zeigt erst der Blick auf Ihre Verträge, Zahlen und Pläne. Steuern, Recht und Prüfung hängen dabei oft zusammen.

Uwe Lichteblau
Partner · Ihr Ansprechpartner bei NOW
Beratung
Situation besprechen
Sie möchten wissen, was der Begriff für Ihr Unternehmen bedeutet? Wir klären das mit Ihnen anhand Ihrer Situation.