
Wirtschaftsprüfung
Rechnungsabgrenzungsposten
Ein Bilanzposten, der Zahlungen dem Geschäftsjahr zuordnet, zu dem sie wirtschaftlich gehören. Typisch bei Mieten, Versicherungen oder Lizenzen, die vorab bezahlt werden.
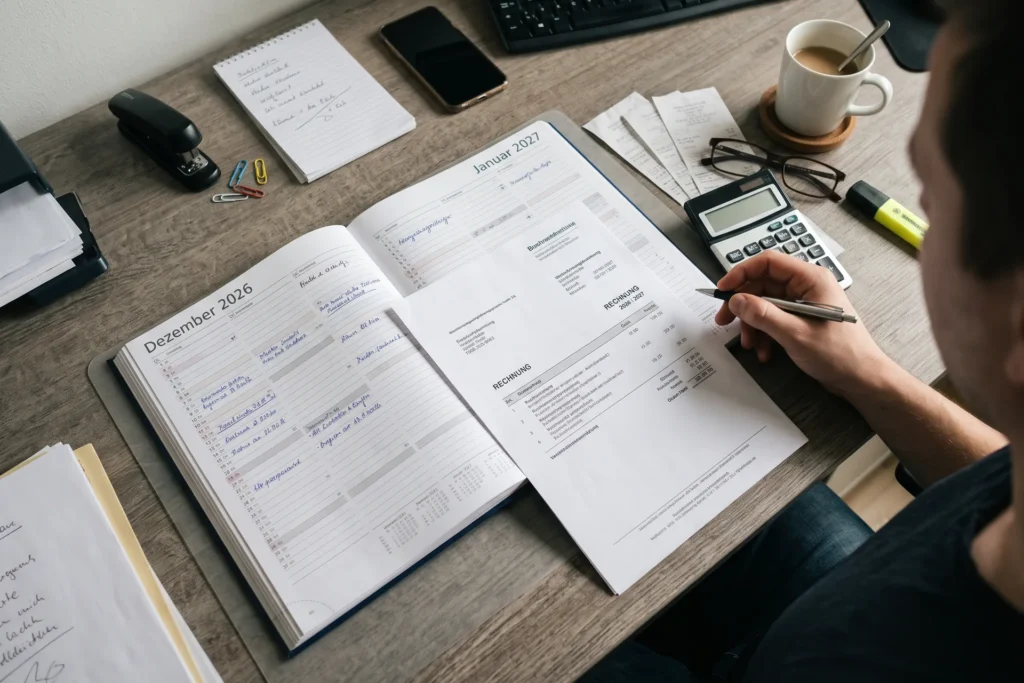
Rechnungsabgrenzungsposten sorgen dafür, dass Aufwand und Ertrag in dem Geschäftsjahr erscheinen, zu dem sie wirtschaftlich gehören. Aktiv abgegrenzt werden Ausgaben vor dem Stichtag, die Aufwand für eine bestimmte Zeit danach sind. Passiv abgegrenzt werden Einnahmen vor dem Stichtag, die Ertrag für eine bestimmte Zeit danach sind.
Für Sie heißt das: Ihr Ergebnis wird nicht durch Vorauszahlungen verzerrt. Entscheidend ist ein klar bestimmbarer Zeitraum. Für die Steuerbilanz gilt dieselbe Regel, dort darf die Abgrenzung bei geringen Beträgen bis zur Grenze für geringwertige Wirtschaftsgüter unterbleiben. Eine feste Liste wiederkehrender Vorauszahlungen hilft, zum Jahresende nichts zu übersehen.
Beispiel: Ein Unternehmen zahlt im Dezember die Jahresprämie einer Versicherung für das folgende Kalenderjahr. Die Zahlung wird nicht als Aufwand des alten Jahres gebucht, sondern als aktiver Rechnungsabgrenzungsposten, der im neuen Jahr aufgelöst wird.
So steht es im Gesetz
(1) Als Rechnungsabgrenzungsposten sind auf der Aktivseite Ausgaben vor dem Abschlußstichtag auszuweisen, soweit sie Aufwand für eine bestimmte Zeit nach diesem Tag darstellen. (2) Auf der Passivseite sind als Rechnungsabgrenzungsposten Einnahmen vor dem Abschlußstichtag auszuweisen, soweit sie Ertrag für eine bestimmte Zeit nach diesem Tag darstellen.
Fundstelle: § 250 HGB; § 5 Abs. 5 EStG
Auch bekannt als
- RAP
- aktive und passive Rechnungsabgrenzung

Einordnung
Vom Begriff zur Entscheidung
Ihre Lage zählt
Ob und wie der Begriff Sie betrifft, hängt von Ihrer Situation ab, etwa von Rechtsform, Größe oder Ihren Plänen.
Vorher entscheiden
Folgen lassen sich meist leichter vor einer Entscheidung gestalten als hinterher erklären.
Der Eintrag erklärt den Begriff, nicht Ihren Fall.
Was er für Ihre Entscheidung heißt, zeigt erst der Blick auf Ihre Verträge, Zahlen und Pläne. Steuern, Recht und Prüfung hängen dabei oft zusammen.

Uwe Lichteblau
Partner · Ihr Ansprechpartner bei NOW
Beratung
Situation besprechen
Sie möchten wissen, was der Begriff für Ihr Unternehmen bedeutet? Wir klären das mit Ihnen anhand Ihrer Situation.