
Steuern
Umsatzsteuer-Sonderprüfung
Die Umsatzsteuer-Sonderprüfung ist eine Außenprüfung, die nur die Umsatzsteuer betrifft und sich auf einzelne Voranmeldungszeiträume beschränken kann.
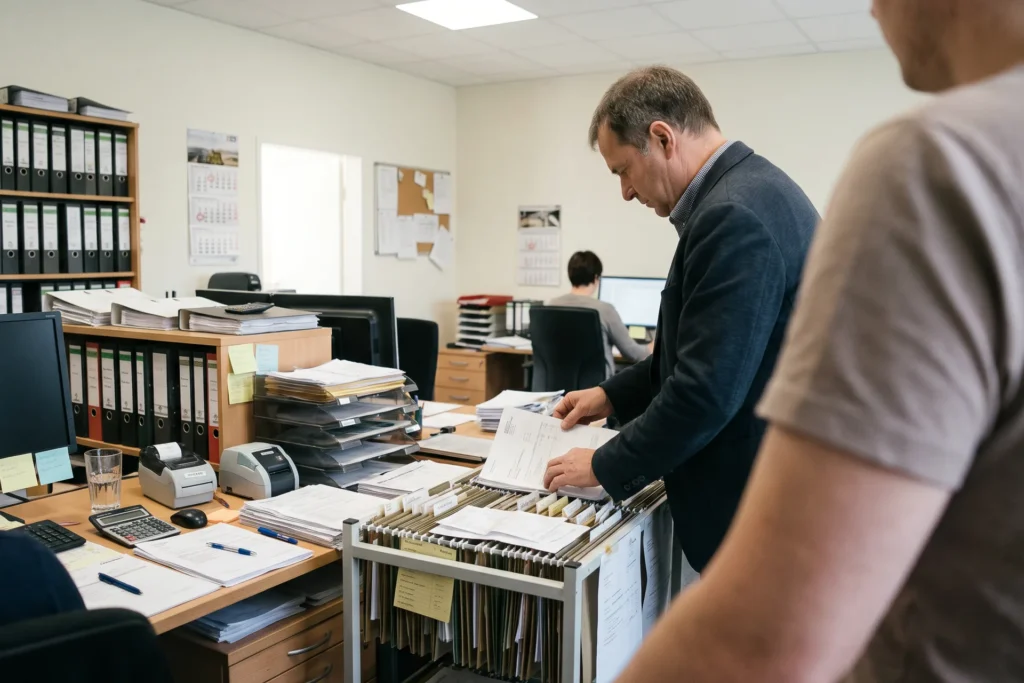
Die Umsatzsteuer-Sonderprüfung ist eine Außenprüfung nach den Vorschriften der Abgabenordnung, die sich auf die Umsatzsteuer beschränkt. Sie kann einzelne Voranmeldungszeiträume oder einzelne Sachverhalte betreffen. Das Finanzamt ordnet sie schriftlich an; dafür gibt es einen bundeseinheitlichen Vordruck.
Für Sie heißt das: Ein möglicher Anlass ist eine hohe Vorsteuererstattung, etwa nach einer großen Investition. Sie haben dieselben Mitwirkungspflichten wie bei jeder Außenprüfung: Auskünfte erteilen, Bücher, Aufzeichnungen und Belege vorlegen.
Beispiel: Ein Unternehmen investiert in eine neue Anlage und meldet dafür eine hohe Vorsteuer an. Das Finanzamt kündigt eine Sonderprüfung an. Rechnungen, Zahlungsnachweise und Verträge zur Anlage liegen bereit, damit die Prüfung zügig abgeschlossen werden kann.
Auch bekannt als
- USt-Sonderprüfung

Einordnung
Vom Begriff zur Entscheidung
Ihre Lage zählt
Ob und wie der Begriff Sie betrifft, hängt von Ihrer Situation ab, etwa von Rechtsform, Größe oder Ihren Plänen.
Vorher entscheiden
Folgen lassen sich meist leichter vor einer Entscheidung gestalten als hinterher erklären.
Der Eintrag erklärt den Begriff, nicht Ihren Fall.
Was er für Ihre Entscheidung heißt, zeigt erst der Blick auf Ihre Verträge, Zahlen und Pläne. Steuern, Recht und Prüfung hängen dabei oft zusammen.

Uwe Lichteblau
Partner · Ihr Ansprechpartner bei NOW
Beratung
Situation besprechen
Sie möchten wissen, was der Begriff für Ihr Unternehmen bedeutet? Wir klären das mit Ihnen anhand Ihrer Situation.