
Steuern
Verpflegungsmehraufwand
Pauschalen für Essen auf Dienstreisen im Inland: 14 Euro ab mehr als acht Stunden Abwesenheit, 28 Euro je vollem Tag. Arbeitgeber können sie steuerfrei erstatten.
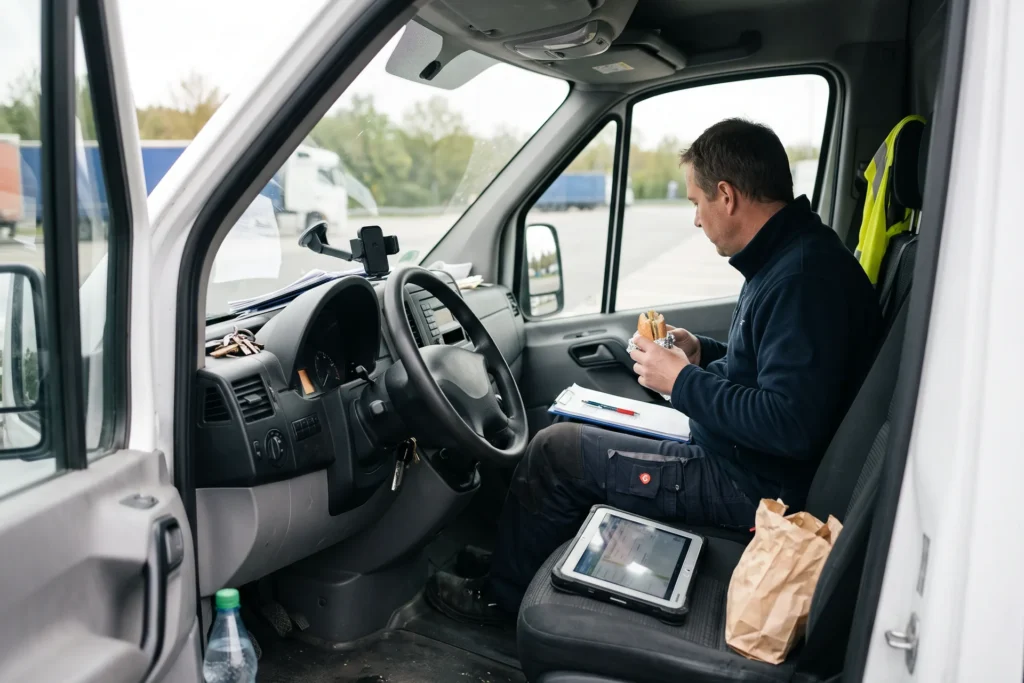
Verpflegungsmehraufwand — im Alltag Spesen — gleicht aus, dass Essen unterwegs mehr kostet: 14 Euro bei mehr als acht Stunden Abwesenheit, 28 Euro bei ganztägiger Abwesenheit, jeweils als Pauschale ohne Belege.
Für Sie als Arbeitgeber interessant: Sie können die Pauschalen steuerfrei erstatten — ein Gehaltsbaustein, der beim Mitarbeiter eins zu eins ankommt. Ohne Erstattung setzt der Mitarbeiter sie selbst als Werbungskosten an.
Beispiel: Ihr Monteur ist an 100 Tagen im Jahr mehr als acht Stunden unterwegs. Sie erstatten 100 x 14 Euro = 1.400 Euro steuer- und sozialabgabenfrei.
So steht es im Gesetz
Zur Abgeltung tatsächlich entstandener, beruflich veranlasster Mehraufwendungen für Verpflegung sind Pauschalen anzusetzen: 28 Euro für jeden Kalendertag mit 24-stündiger Abwesenheit, 14 Euro für An- und Abreisetage sowie für Abwesenheiten von mehr als acht Stunden (§ 9 Abs. 4a EStG).
Fundstelle: § 9 Abs. 4a EStG
Auch bekannt als
- Verpflegungspauschale
- Spesen

Einordnung
Vom Begriff zur Entscheidung
Ihre Lage zählt
Ob und wie der Begriff Sie betrifft, hängt von Ihrer Situation ab, etwa von Rechtsform, Größe oder Ihren Plänen.
Vorher entscheiden
Folgen lassen sich meist leichter vor einer Entscheidung gestalten als hinterher erklären.
Der Eintrag erklärt den Begriff, nicht Ihren Fall.
Was er für Ihre Entscheidung heißt, zeigt erst der Blick auf Ihre Verträge, Zahlen und Pläne. Steuern, Recht und Prüfung hängen dabei oft zusammen.

Uwe Lichteblau
Partner · Ihr Ansprechpartner bei NOW
Beratung
Situation besprechen
Sie möchten wissen, was der Begriff für Ihr Unternehmen bedeutet? Wir klären das mit Ihnen anhand Ihrer Situation.