
Beratung
Vollkostenrechnung
Die Vollkostenrechnung verteilt alle Kosten Ihres Unternehmens auf Produkte und Aufträge. Sie zeigt, welcher Preis auf Dauer alle Kosten deckt.
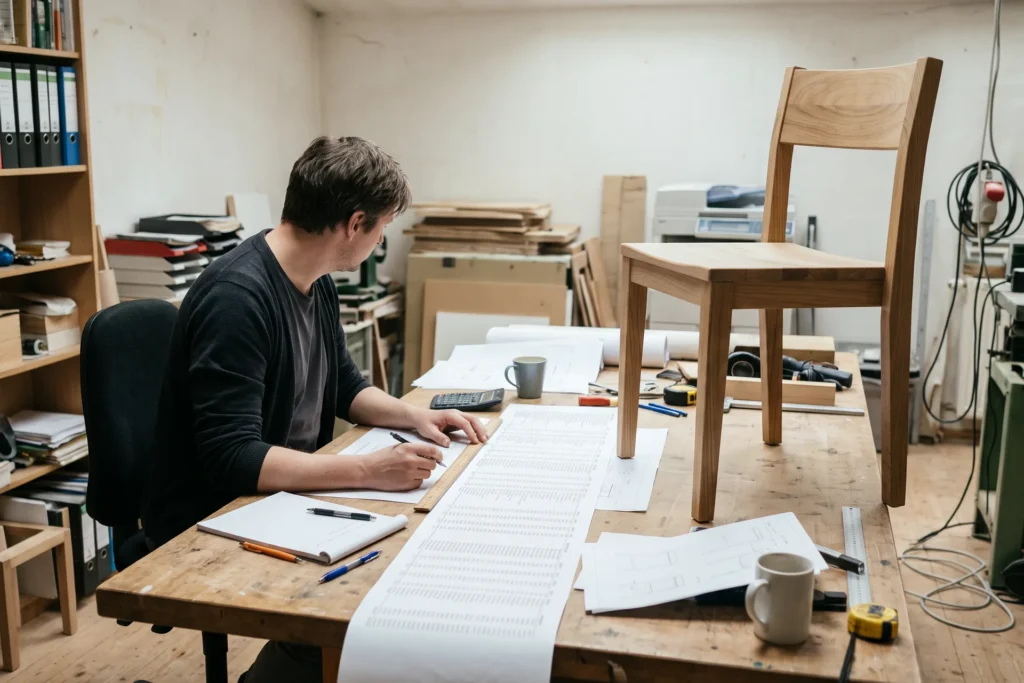
Die Vollkostenrechnung verteilt sämtliche Kosten eines Unternehmens auf die Kostenträger, also auf Produkte, Leistungen oder Aufträge. Sie läuft in drei Schritten: Kostenarten erfassen, über Kostenstellen verteilen, auf Kostenträger umlegen. Ihr Gegenstück ist die Teilkostenrechnung, die nur einen Teil der Kosten zurechnet und mit Deckungsbeiträgen arbeitet.
Für Sie heißt das: Die Vollkostenrechnung beantwortet, welchen Preis ein Auftrag auf Dauer braucht, damit am Ende alle Kosten gedeckt sind. Für kurzfristige Fragen, etwa ob ein Zusatzauftrag bei freier Kapazität lohnt, eignet sie sich weniger, weil sie fixe und variable Kosten nicht trennt. Beide Sichten zusammen ergeben das vollständige Bild.
Beispiel: Ein Metallbauer will einen Auftrag ablehnen, weil er nach Vollkosten Verlust bringt. Die Teilkostenrechnung zeigt, dass der Auftrag freie Maschinenzeit füllt und einen Beitrag zu den Fixkosten leistet. Die Geschäftsführung nimmt ihn befristet an und prüft die Wirkung in der Nachkalkulation.
Auch bekannt als
- Vollkostenkalkulation

Einordnung
Vom Begriff zur Entscheidung
Ihre Lage zählt
Ob und wie der Begriff Sie betrifft, hängt von Ihrer Situation ab, etwa von Rechtsform, Größe oder Ihren Plänen.
Vorher entscheiden
Folgen lassen sich meist leichter vor einer Entscheidung gestalten als hinterher erklären.
Der Eintrag erklärt den Begriff, nicht Ihren Fall.
Was er für Ihre Entscheidung heißt, zeigt erst der Blick auf Ihre Verträge, Zahlen und Pläne. Steuern, Recht und Prüfung hängen dabei oft zusammen.

Uwe Lichteblau
Partner · Ihr Ansprechpartner bei NOW
Beratung
Situation besprechen
Sie möchten wissen, was der Begriff für Ihr Unternehmen bedeutet? Wir klären das mit Ihnen anhand Ihrer Situation.