
Steuern
Häusliches Arbeitszimmer
Ein fast nur beruflich genutzter Raum ist absetzbar, wenn er Mittelpunkt Ihrer gesamten Tätigkeit ist, mit den tatsächlichen Kosten oder pauschal 1.260 Euro im Jahr.
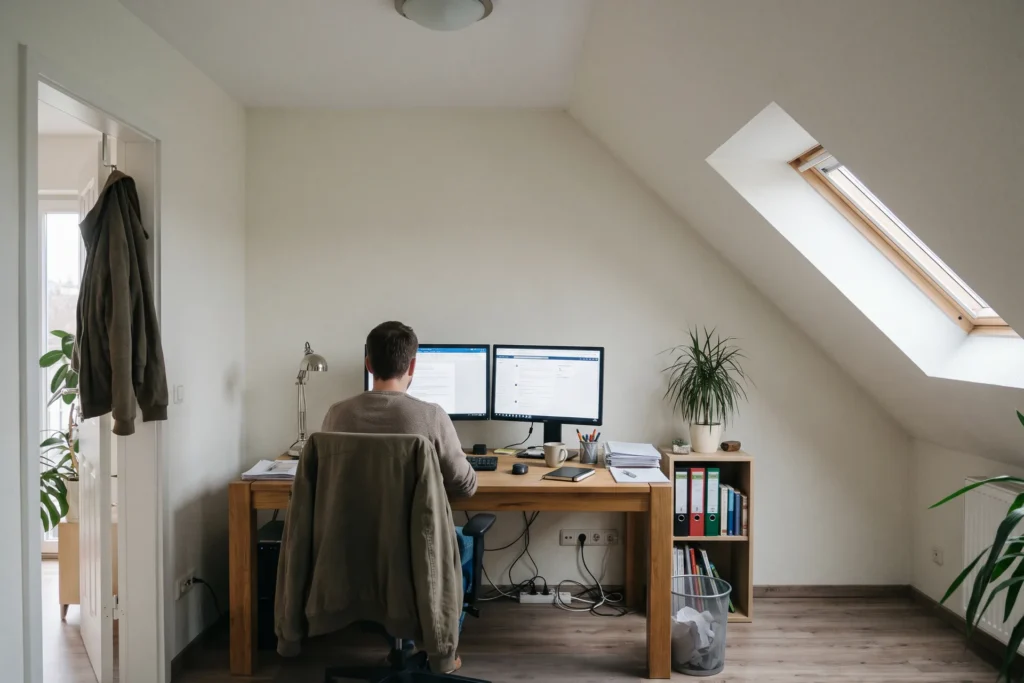
Ein häusliches Arbeitszimmer können Sie nur noch absetzen, wenn es der Mittelpunkt Ihrer gesamten beruflichen Tätigkeit ist — dann aber entweder mit den tatsächlichen Kosten oder der Jahrespauschale von 1.260 Euro.
Für Sie heißt das: Der Raum muss nahezu ausschließlich beruflich genutzt werden, ein Durchgangszimmer oder eine Arbeitsecke zählt nicht. Wer die Voraussetzungen nicht erfüllt, weicht auf die Homeoffice-Pauschale aus — die gibt es ohne eigenen Raum.
Beispiel: Eine selbstständige Übersetzerin arbeitet ausschließlich zu Hause. Anteilige Miete, Strom und Nebenkosten ihres 15-Quadratmeter-Büros summieren sich auf 2.400 Euro — voll abziehbar, weil das Zimmer ihr Tätigkeitsmittelpunkt ist.
So steht es im Gesetz
Aufwendungen für ein häusliches Arbeitszimmer sind nur abziehbar, wenn es den Mittelpunkt der gesamten betrieblichen und beruflichen Betätigung bildet; anstelle der tatsächlichen Aufwendungen kann eine Jahrespauschale von 1.260 Euro abgezogen werden (§ 4 Abs. 5 Satz 1 Nr. 6b EStG).
Fundstelle: § 4 Abs. 5 Nr. 6b EStG
Auch bekannt als
- Arbeitszimmer

Einordnung
Vom Begriff zur Entscheidung
Ihre Lage zählt
Ob und wie der Begriff Sie betrifft, hängt von Ihrer Situation ab, etwa von Rechtsform, Größe oder Ihren Plänen.
Vorher entscheiden
Folgen lassen sich meist leichter vor einer Entscheidung gestalten als hinterher erklären.
Der Eintrag erklärt den Begriff, nicht Ihren Fall.
Was er für Ihre Entscheidung heißt, zeigt erst der Blick auf Ihre Verträge, Zahlen und Pläne. Steuern, Recht und Prüfung hängen dabei oft zusammen.

Uwe Lichteblau
Partner · Ihr Ansprechpartner bei NOW
Beratung
Situation besprechen
Sie möchten wissen, was der Begriff für Ihr Unternehmen bedeutet? Wir klären das mit Ihnen anhand Ihrer Situation.