
Steuern
Reverse-Charge-Verfahren
Bei bestimmten Leistungen schuldet nicht der Rechnungssteller, sondern Sie als Empfänger die Umsatzsteuer, etwa bei Bauleistungen oder Leistungen aus dem Ausland.
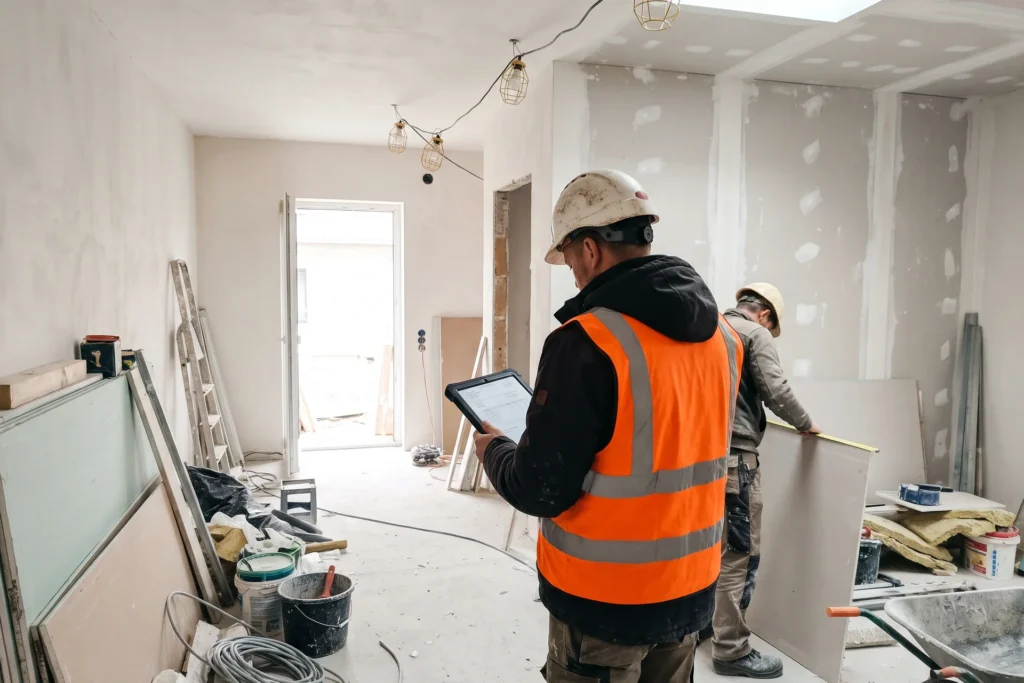
Beim Reverse-Charge-Verfahren dreht sich die Umsatzsteuer um: Nicht der Rechnungssteller, sondern der Empfänger der Leistung schuldet die Steuer. Üblich unter anderem bei Bauleistungen und bei Leistungen ausländischer Unternehmer.
Für Sie heißt das: Auf solche Rechnungen gehört keine Umsatzsteuer, dafür der Hinweis auf die Steuerschuldnerschaft des Leistungsempfängers. Wer das übersieht, riskiert doppelte Steuerzahlung oder verlorenen Vorsteuerabzug.
Beispiel: Ein Webdesigner aus Österreich stellt Ihnen 5.000 Euro netto in Rechnung. Sie melden 950 Euro Umsatzsteuer an und ziehen sie im selben Zug als Vorsteuer ab — ein Nullsummenspiel, aber nur bei korrekter Meldung.
So steht es im Gesetz
Umkehr der Steuerschuldnerschaft gemäß § 13b UStG — für bestimmte Leistungen schuldet nicht der leistende Unternehmer, sondern der Leistungsempfänger die Umsatzsteuer.
Fundstelle: § 13b UStG
Auch bekannt als
- Reverse Charge
- Umkehr der Steuerschuldnerschaft

Einordnung
Vom Begriff zur Entscheidung
Ihre Lage zählt
Ob und wie der Begriff Sie betrifft, hängt von Ihrer Situation ab, etwa von Rechtsform, Größe oder Ihren Plänen.
Vorher entscheiden
Folgen lassen sich meist leichter vor einer Entscheidung gestalten als hinterher erklären.
Der Eintrag erklärt den Begriff, nicht Ihren Fall.
Was er für Ihre Entscheidung heißt, zeigt erst der Blick auf Ihre Verträge, Zahlen und Pläne. Steuern, Recht und Prüfung hängen dabei oft zusammen.

Uwe Lichteblau
Partner · Ihr Ansprechpartner bei NOW
Beratung
Situation besprechen
Sie möchten wissen, was der Begriff für Ihr Unternehmen bedeutet? Wir klären das mit Ihnen anhand Ihrer Situation.